

Машину рідко водить лише той, чиє прізвище стоїть у документах: дружина відвозить дітей, син бере авто на вихідні, колега підміняє в дорозі. Звідси й питання, яке власники ставлять чи не найчастіше — чи потрібно вписувати водія в страховку. Відповідь залежить не від кількості водіїв, а від того, що записано в договорі: автоцивілка у Полтаві діє за тими самими правилами, що й поліс, оформлений у будь-якому іншому місті.
На кого оформлюється автоцивілка
Поліс ОСЦПВ оформлюють щодо транспортного засобу, а не щодо конкретної особи. У полісі вказують дані власника, марку, модель і номер авто — але захист прив'язаний саме до машини. Якщо вона стає учасником ДТП, страховик відшкодовує шкоду потерпілим незалежно від того, хто був за кермом. Тому автоцивілка на автомобіль захищає всіх, хто ним законно керує, а окремого списку водіїв у стандартному договорі немає.
Хто може керувати застрахованим авто
Керувати може будь-яка особа з посвідченням відповідної категорії та законним правом користуватися автомобілем. Але договір може містити обмеження, і саме на них варто дивитися уважно:
- вік осіб, допущених до керування;
- максимальний пробіг автомобіля за час дії договору;
- заборона використовувати авто для платних перевезень пасажирів або багажу.
Обмеження мають силу лише тоді, коли у відповідному розділі поліса зазначено «встановлюється». Якщо стоїть «не встановлюється», додаткових умов договір не висуває.
Окремий випадок — поліс зі знижкою для пільгових категорій: його дія поширюється лише на страхувальника та осіб, які самі мають право на таку знижку, але не на родичів і друзів.
Що відбувається у разі ДТП
Коли аварію спричинив не власник, а інший водій, потерпілий однаково отримує відшкодування в повному обсязі — обмеження в договорі на його права не впливають.
А от для винуватця наслідки можливі. Якщо він керував авто всупереч умовам договору — скажімо, був молодшим за вказаний вік, — страховик має право вимагати штраф: десятикратну вартість поліса, але не більше половини виплаченої суми.
Аварію оформлюють європротоколом — коли зіткнулися два авто, ніхто не постраждав і водії згодні щодо обставин, — або за участю поліції, а далі повідомляють страховика.
Що перевірити під час оформлення поліса
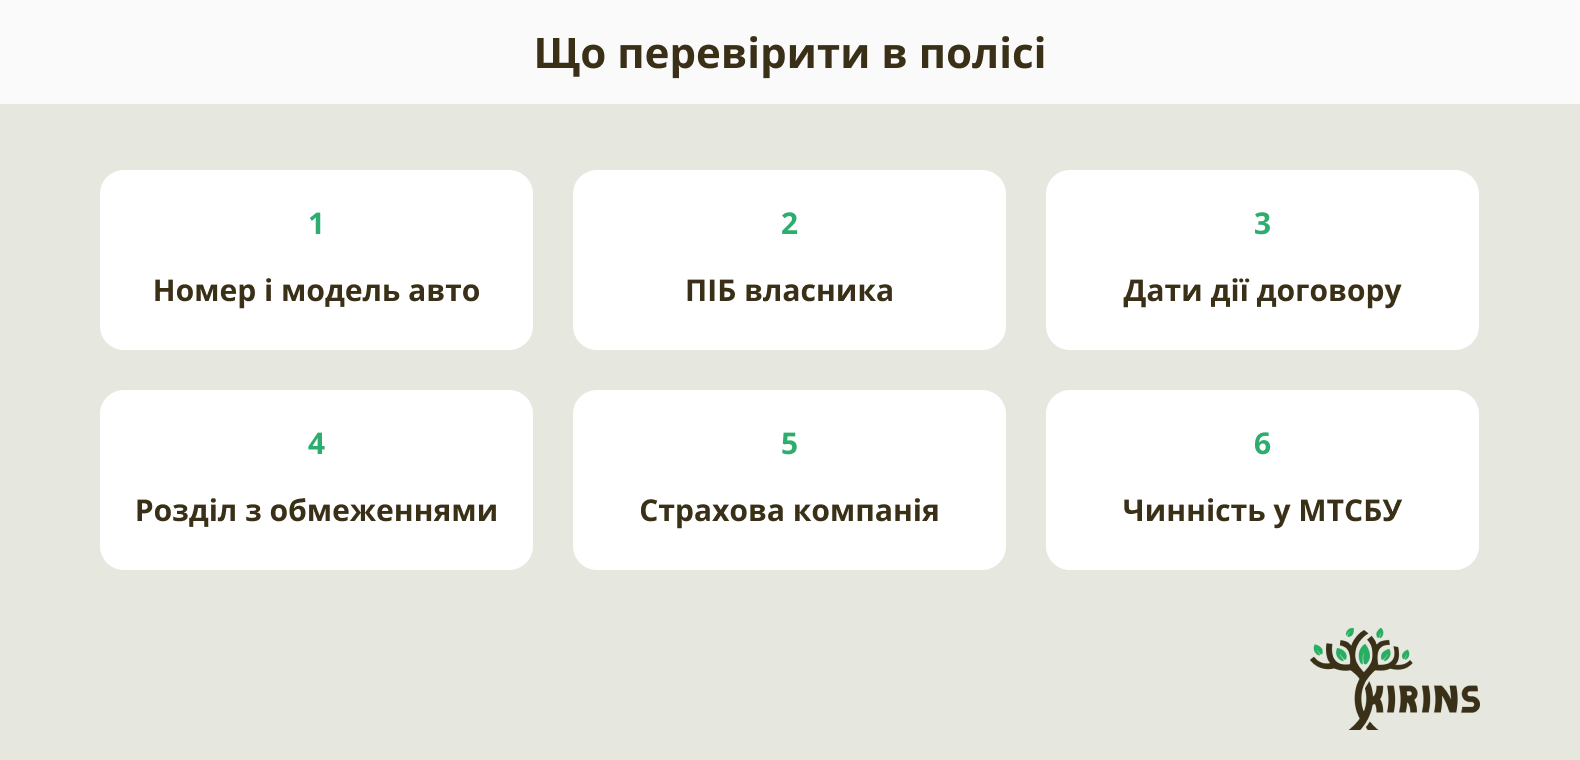
Більшість проблем виникає не через юридичні тонкощі, а через неточності в даних. Перед оплатою варто звірити:
- номер, марку й модель автомобіля — зі свідоцтвом про реєстрацію;
- прізвище, ім'я та по батькові власника;
- дати початку й закінчення дії договору;
- розділ з обмеженнями — чи встановлені вони;
- назву страхової компанії.
Після оформлення договір має з'явитися в базі МТСБУ — чинність перевіряють за номером авто. Якщо поліс продовжують, дату початку дії варто вказати заздалегідь: навіть один день без договору означає, що авто їздить незастрахованим.
Коротко
Вписувати всіх водіїв не потрібно: договір захищає автомобіль, а не окрему людину. Значення має інше — чи встановлені в полісі обмеження й чи не суперечить їм той, хто сідає за кермо.

